长期以来,西方舆论始终将稀土视作中国最核心的产业底牌。
在多数外媒解读中,稀土是卡住全球高端制造、新能源、军工产业的关键筹码,是中国对外博弈的核心抓手。
这种认知持续多年,也成为美国推进供应链去中国化的核心切入点。深耕中国市场三十年的美国资深产业研究者彼得·亚历山大,推翻了这套主流认知。
作为服务贝莱德、富达等全球顶级资管机构的行业专家,他长期扎根上海,深度参与中国金融与产业建设,其内部视角的观察更贴合产业真实逻辑。
彼得明确指出,稀土只是中国数千项产业优势中的普通一项。真正支撑中国产业不可替代地位的,是从原材料开采、深加工、零部件制造到终端量产、迭代升级的全链条工业体系,这是任何国家都无法短期复刻的核心壁垒。
很多人存在认知误区,认为稀土稀缺性源于矿产储量稀缺。地质数据早已证实,全球多国均有稀土矿产储备,稀土本身并不稀缺。
真正稀缺的,是精细化提纯、分离、高性能材料制造的全套工艺与产业配套。
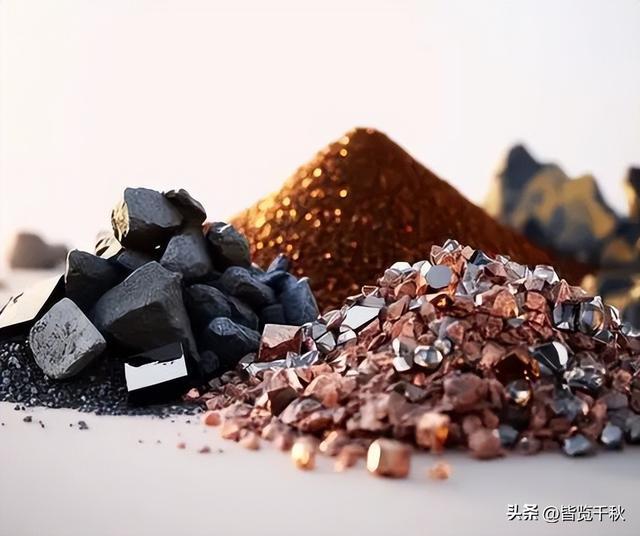
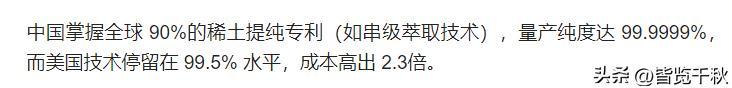
芯火相承行业调研数据显示,全球稀土矿产开采分散多国,但中国垄断全球90%以上的稀土精炼、磁体制造产能。风电、新能源车、高端芯片所需的特种稀土材料,几乎全部依赖中国供应链供给。
美国近年持续发力稀土自主化,联合澳大利亚、日本搭建替代供应链,投入数十亿美元补贴建厂扩产。但项目落地多年,始终无法实现规模化量产,产品成本、性能、良率均无法对标中国成熟产能。
核心症结不在于设备与资金,而在于产业体系的断层。美国近三十年主动剥离中低端制造环节,导致稀土加工所需的化工、材料、精密加工人才彻底断代,配套产业集群完全缺失。
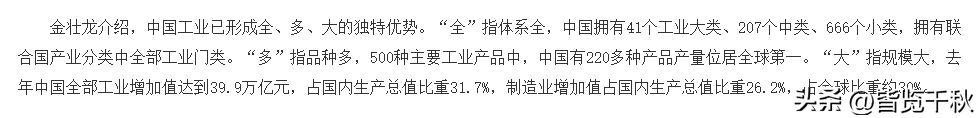
联合国工业分类数据可以直观印证差距。中国是全球唯一全覆盖41个工业大类、207个中类、666个小类的国家,拥有完整闭环的工业生态。
任何一项细分产业,都能在国内完成全流程落地,无需依赖外部供应链。这种体系优势,是单一资源优势无法比拟的。
稀土资源可以进口、可以替代,但完整的工业集群、成熟的产业工人、高效的协同机制,需要数十年积累沉淀,无法靠资金和政策短期堆砌。
新能源产业的全球竞争格局,最能体现这套体系的碾压性优势。海上风电20MW超大机组、高端新能源汽车永磁电机、动力电池催化材料,核心部件均依赖稀土深加工产品支撑性能。
海外厂商即便获取稀土原矿,也无法加工出同等性能的成品材料。放弃稀土材料,就意味着终端产品性能降级、能耗上升、成本飙升,在激烈的全球市场竞争中直接丧失竞争力。
芯片产业同样受制于这套工业体系。高端芯片晶圆抛光、薄膜沉积、封装加固,都需要专用稀土化合物材料。
美国业内坦言,缺失中国稀土深加工产品,芯片生产线不会直接停产,但产品良率会大幅崩盘,生产成本彻底失控。
美国智库2026年最新产业报告明确表态,重建中国级别的稀土工业体系,难度远高于突破高端芯片制程封锁。
芯片技术可以靠研发迭代追赶,全产业链生态需要时间、人才、市场三重积累,无捷径可走。
中国工业体系的另一大核心优势,是极强的自我迭代与倒逼升级能力。业内熟知的“鲶鱼效应”,是这套体系持续进化的关键逻辑。
国内依托超大市场体量,持续引入海外头部企业入局竞争。特斯拉、苹果、外资半导体企业落地中国后,带来先进技术与管理模式。
本土企业通过技术吸收、自主创新,依托完善供应链快速迭代,最终实现反超,完成本土产业升级。比亚迪、国产半导体企业的崛起,都是这套模式的直接成果。
外界热议的人口老龄化问题,也无法削弱这套工业体系的韧性。西方舆论长期炒作中国人口红利消退、制造业优势不再,但现实发展完全相反。
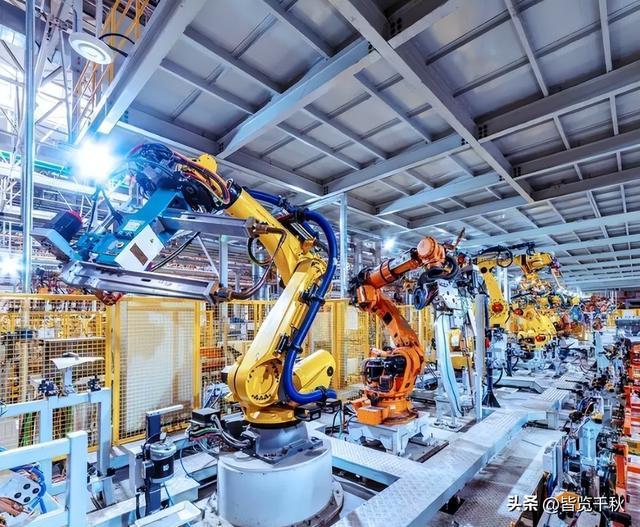
中国正在用智能化、自动化替代传统人力红利。2024年中国新增工业机器人30万台,是美国同期新增量的十倍。
上海港十年间削减75%人工岗位,全流程机器人作业,产能效率持续攀升。黑灯工厂、智能生产线全面普及,让制造业摆脱对廉价劳动力的依赖。
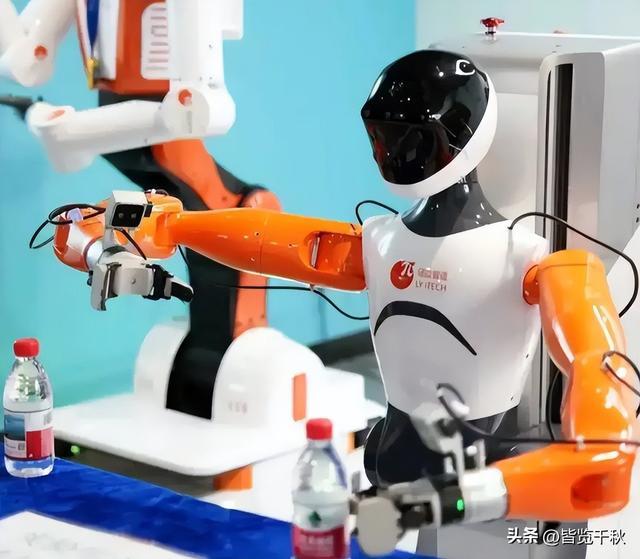
人口结构的变化,反而倒逼产业加速迈向高端化、智能化,完成从人力驱动到技术驱动的转型。不同于西方政党短期选举周期的短视决策,中国产业布局具备极强的长期规划性。
2017年明确转向高质量发展,主动剥离粗放式增长模式,提前布局机器人、人工智能、高端材料等下一代产业。这种长期战略布局,让中国工业体系具备极强的抗风险能力。
近年贸易壁垒、技术封锁、供应链分流等外部打压轮番上演,中国制造业增加值依旧稳居全球第一,2024年占全球比重达28%。反观美国的产业遏制策略,始终停留在单点封锁层面。
美方可以限制单项技术出口、加高单一品类关税,却无法拆解整套闭环的工业生态。单点打压只会倒逼中国补齐短板,完善产业闭环。
多年的脱钩实践已经证明,西方想要摆脱中国供应链的诉求,仅能停留在口号层面。高端制造、新能源、半导体等核心产业,已经与中国工业体系深度绑定,拆分供应链只会推高全球生产成本,拖累全球产业升级节奏。
稀土只是外界认知中国产业优势的浅层切口。真正支撑中国制造屹立全球、无惧外部遏制的核心,是独一无二的全门类工业体系、持续迭代的创新能力、适配长期发展的战略布局。
资源可以替代、技术可以追赶,但成熟完整的产业生态,永远无法快速复制。
盛康优配提示:文章来自网络,不代表本站观点。